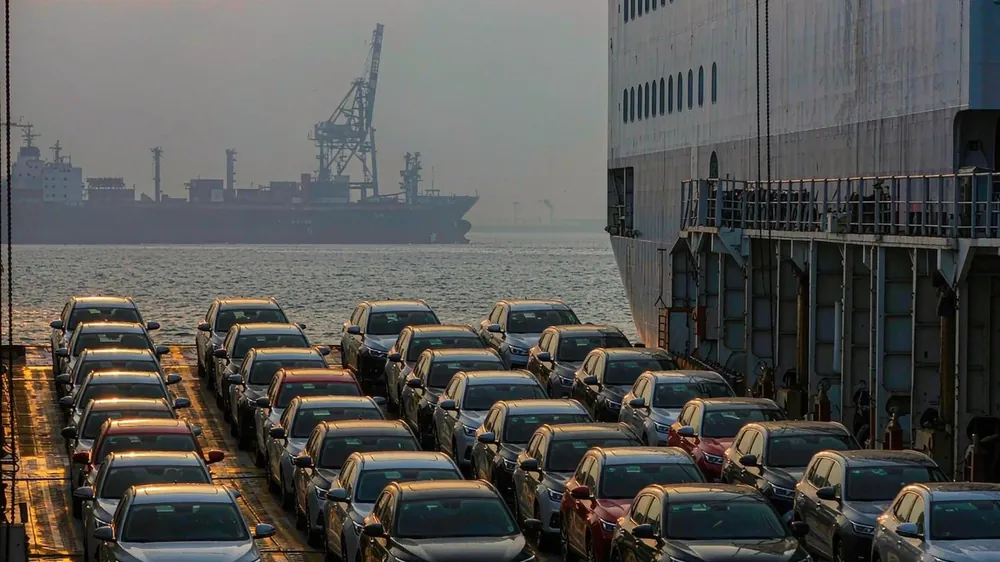
8月的中国汽车出口数据意味着,全球采购方的议价环境正在转好:中汽协9月10日公布,2026年8月中国汽车出口101万辆,同比增长65.3%,环比下降3.2%,连续第三个月站在百万辆之上。这意味着中国整车供给没有退潮,反而把「月销百万」从偶然做成了常态。对采购方来说,出口量连续三个月站上百万辆,最直接的含义是供货能力不再是瓶颈,交期与议价的主动权正在向买方倾斜。对做长线采购的经销商来说,判断供货趋势比猜单月涨跌更重要,连续三个月的量级已经给出了答案。出口节奏稳不稳,直接决定经销商能不能按月排产与排柜。
把时间轴拉长看更清楚。2026年1至8月,中国汽车累计出口715.3万辆,同比增长66.7%;其中新能源汽车出口343.5万辆,同比增幅约1.2倍。换句话说,今年前8个月每出口两辆车,就有一辆多是新能源,结构已经从「燃油为主」切到「新能源引领」。结构上,新能源的占比更说明问题:8月新能源出口继续超过总量的半数,意味着海外经销商手里真正有竞争力的产品线已经不是燃油车,而是纯电与插混的组合。出口结构的变化同样影响配货节奏:新能源车型占比过半,意味着经销商需要同步准备充电配套与售后培训,而不只是把车卖出去。
算一笔窗口账:8月新能源车出口52.6万辆,是去年同期的2.3倍,新能源占全部汽车出口的比重连续3个月超过50%。对进口商而言,这直接意味着两件事——一是同级中国新能源车的海外现货更充足、交期更短;二是价格战会沿出口链外溢,海外终端折扣空间被打开。把三个数字放进同一张表:单月101万辆、同比增长65.3%、环比小幅回落3.2%,说明增长的主要来源仍是海外需求扩张,而不是国内产能的短期冲量。对中小进口商而言,量级稳定比单月高低更有价值。出口流向也在变:俄罗斯占比下降,中东、拉美与非洲上升,这直接改变舱位预订和航线安排,采购节奏要跟着调。出口流向也在变:俄罗斯占比下降,中东、拉美与非洲上升,舱位与航线安排要跟着调。
对比国内更显出口的「稳定器」作用。8月国内汽车销量同比下滑24.2%至170万辆,而出口高增把行业大盘托住。对海外进口商来说,国内需求疲软反而利好采购:整车厂为消化产能会更积极给出口端让价与配额度,谈判筹码向中国买方市场倾斜。对进口商的现实影响在配给:当中国车企的出口资源足够充裕时,中小进口商能拿到的配额与优先供货顺序,取决于订单稳定性和付款条件,而不是单纯的采购数量。另一个容易被忽略的细节是目的港变化:出口流向从俄罗斯转向中东、拉美与非洲,航线与舱位安排需要提前一个季度锁定。对做年度框架的进口商来说,把这三个月的均值写进协议,比一次性冲量更容易拿到稳定价格。出口流向也在变:俄罗斯占比下降,中东、拉美与非洲上升,舱位与航线安排要跟着调。
把8月数据用起来的动作很简单:先按新能源占比锁定价优的走量纯电与插混配额,再按季度复盘目的港与舱位安排。如需确认某一车型在您市场的到岸成本与交付周期,可提供VIN与配置清单获取核算。
