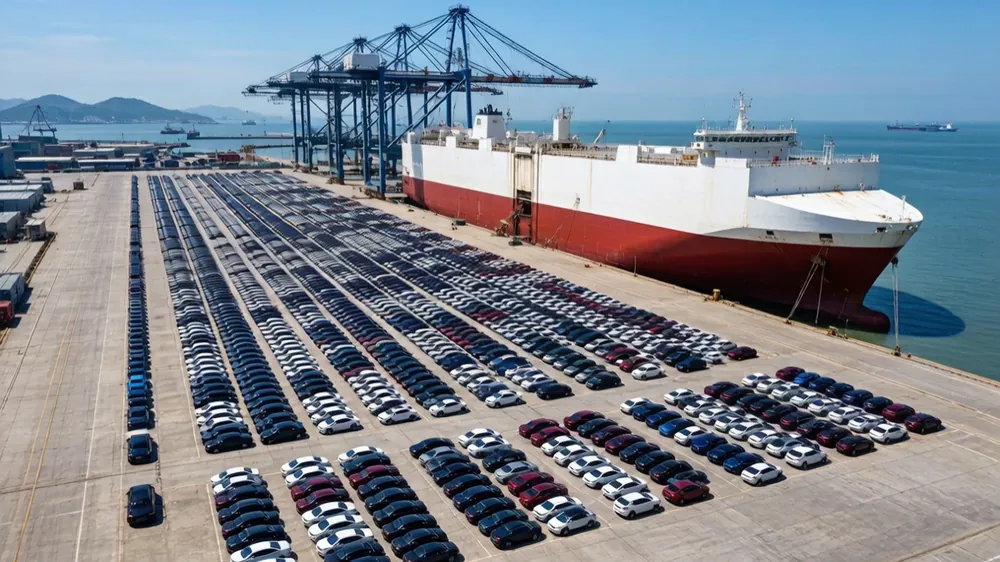
真正的判断是:今年想做中国车进口的商家,上半年出口数据不是新闻,而是选品和锁价的窗口信号。谁还按去年旧报价压库存,谁就错过供应宽裕、议价空间最大的半年。说得更直白些,出口放量意味着厂方的车型更多、产能更宽,进口商手里的议价筹码是过去几年最足的。这个窗口不会一直开着,一旦海外需求把产能吃紧,交期和价格都会重新收紧,所以今年的重点工作是把长期框架谈下来,而不是一单一单地短打。
背景是产能与渠道双释放。中国上半年汽车出口509.6万辆,同比增长65.3%;其中新能源车235.5万辆,同比增长120%。出口从『少数爆款』变成『全谱系出海』,轿车、SUV、轻客、商用车齐出海,目的国从欧亚拉非全面铺开。从品类结构看,新能源是增量主力,但燃油车与商用车并没有退场,很多新兴市场的基础设施与使用习惯仍偏向燃油,进口商如果只盯着新能源,反而会错过量大稳定的基础盘。更稳妥的做法是双线配置,新能源做形象与增量,燃油与商用车守规模与现金流。对刚入行的中小商家,建议先从一个品类切入,跑通认证与回款再扩品类,避免一次铺开导致库存结构失衡。
算一笔账。假设某中型批发商去年进口2000台、今年按增速扩到3300台,单台到岸成本因规模与汇率下探约降3000元,全年省990万元;若趁上半年供宽与厂方锁全年框架价,还能再锁5%折扣,约再省500万元,等于多赚近1500万元毛利。换个角度算,出口量放大还会带来一个容易被忽略的收益:备件与售后的规模化。车卖得越多,同一款车的备件需求越集中,单件采购成本与库存周转都会改善。按保有量3000台、单车年备件收入1200元估算,一年约360万元的售后盘子,比整车销售更稳定。
对进口商三条硬影响。第一,选品要从『有什么卖什么』转向『按目的地偏好组合』,别把国内滞销款当出海主力。第二,趁供应宽裕把长账期与框架价写进合同,锁定下半年波动。第三,优先拿有本地认证与右舵版本的车型,减少上牌摩擦。此外,汇率与运费的波动会直接吃掉规模带来的降价红利,建议在合同里约定调价机制,比如按季度参考汇率区间调整结算价,避免单方面承担全部波动。对账期较长的订单,可以用分批交付加分批结算的方式,把调价公式写清能省去大量争议。对多市场同时铺货的商家,建议按市场分别建立成本卡,把关税、认证与运费三项单独列出,方便随时比较哪个市场的真实利润更高。
建议你下单前做三件事。第一,向厂方或协会索取上半年分车型出口结构与目的国清单,做选品地图。第二,在合同中写清全年框架量与阶梯返利,把降价红利落袋。第三,优先选已进入你目标国认证体系的品牌。如需选品测算,可提供市场清单获取核算,先把账算清再下注。同时建议把上半年的出口结构数据做成一张选品地图,按目的国的车型偏好、认证门槛与关税水平分档,再对照自身渠道能力选出三到五个主攻市场。集中资源打透少数市场,比撒网式铺货更容易形成稳定回款与口碑,选品地图建议每半年更新一次。
