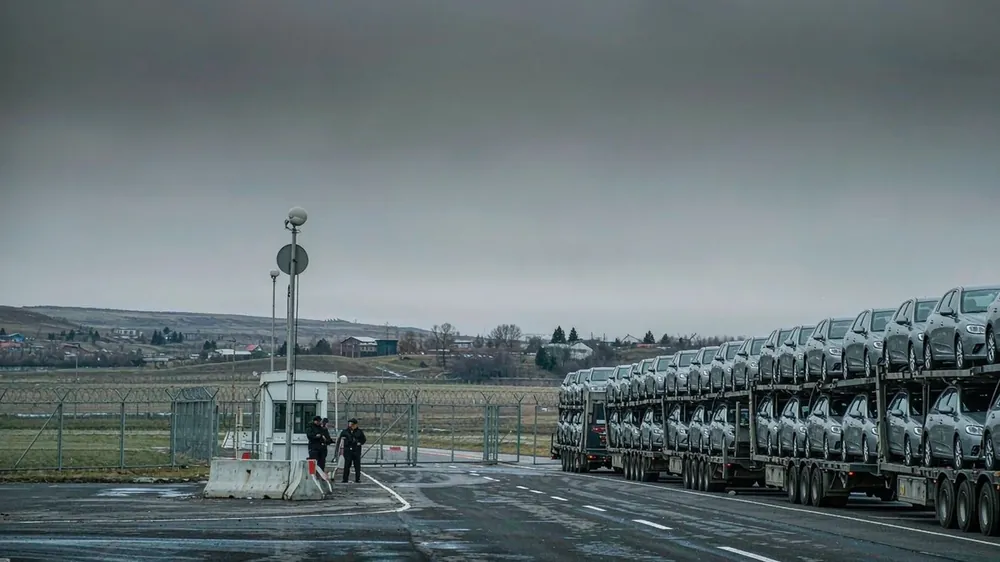
关键判断是:对做俄罗斯市场的进口商来说,2026年4月1日是一道硬分界线。经吉尔吉斯、哈萨克斯坦等第三国转运的平行进口通道被正式关上,这不是传闻而是写进法令的要求。
背景是俄方把车辆准入收归认证体系。2026年4月1日起,进入俄罗斯的车辆必须持有SBKTS(车辆安全构造证书)或OTTC(车型认证)才能清关,此前靠平行进口清单放行的路径作废。与此同时,回收税按车型系数指数化上浮,对未建厂的外国品牌影响更重。
算一笔账就知分量。一辆外国品牌乘用车,回收税基础约120万卢布,乘以2.83的未建厂系数后实缴约340万卢布,折合人民币约28万元,直接吃进到岸成本。若车型已有OTTC且走正规认证,税费结构更可控。对进口商来说,把俄罗斯直进口认证与回收税相关的政策变动做成一张对照表,比只记结论更可靠,也方便团队统一口径。税率、生效节点、豁免条件这三栏要先填准,任何一项写错都可能让整笔报价利润反转。建议每次报价前先核对最新税率,再发给客户,避免用过期数字签下无法履约的合同。政策落地往往有过渡期,利用窗口期锁单、锁仓,比等政策生效后再抢货更从容。和供货方谈价时,把政策成本单独列一行,让客户看清哪部分是税、哪部分是车价。本地仓或本地组装能否摊薄政策成本,要按具体车型算账,不能一概而论。对拿不到豁免或承诺的车型,提前准备替代型号,避免主力车款突然失去价格竞争力。合规文件要留档:认证、承诺函、清关税率确认,这三样是争议时最硬的证据。团队内部建一个政策台账,谁负责哪国、哪类车型,更新频率和内容都写清楚。真正的风险不是税率本身,而是税率突变时你有没有预案把影响控制在可接受范围。把俄罗斯直进口认证与回收税当作长期变量来管理,比把它当一次性新闻看待,更能稳住供应链和利润。
对进口商有三条硬影响。第一,采购清单必须逐项核对SBKTS/OTTC证书状态,无证车一律不能接。第二,回收税系数随品牌建厂情况浮动,报价要把税费单列并标注适用系数。第三,转向独联体国家已获认证、可直达俄关的车源,规避转运风险。进口商应把政策敏感度写进选品标准,对高税车型控制库存周转,对低税车型适当放量。最后提醒一句:政策文本以官方原文为准,媒体转述的数字只能当线索,不能直接进报价。进口商可把政策变动折算成每辆车到岸成本的增减额,这样前线销售报价时心中有数。政策是慢变量,别被单条新闻带节奏,按自己的台账和节奏做决策最稳。对团队做一次政策简报,让销售、采购、财务都懂这条线,协同才不出错。进口商要把政策成本换算成每台车的到岸价差,这样前线报价不会拍脑袋。别只盯 headline 税率,隐藏的认证和合规成本往往比税更影响成交。和本地律所或清关行保持沟通,政策细节以他们解读为准,别自己猜。把政策更新写进周会固定议程,慢变量最怕被日常琐事挤掉。对高税负车型,优先考虑本地组装或 CKD 方案,把税基降下来。最后,政策风险要写进合同免责条款,别让税率突变变成你的亏损。
下单前建议做三件事。第一,向供货方索取每辆车的SBKTS/OTTC证书编号与有效期。第二,书面确认该车型的回收税适用系数与币种。第三,在合同里写清证书失效或税费突变的退换与分担条款。如需车型级合规清单,可提供车架范围测算。
