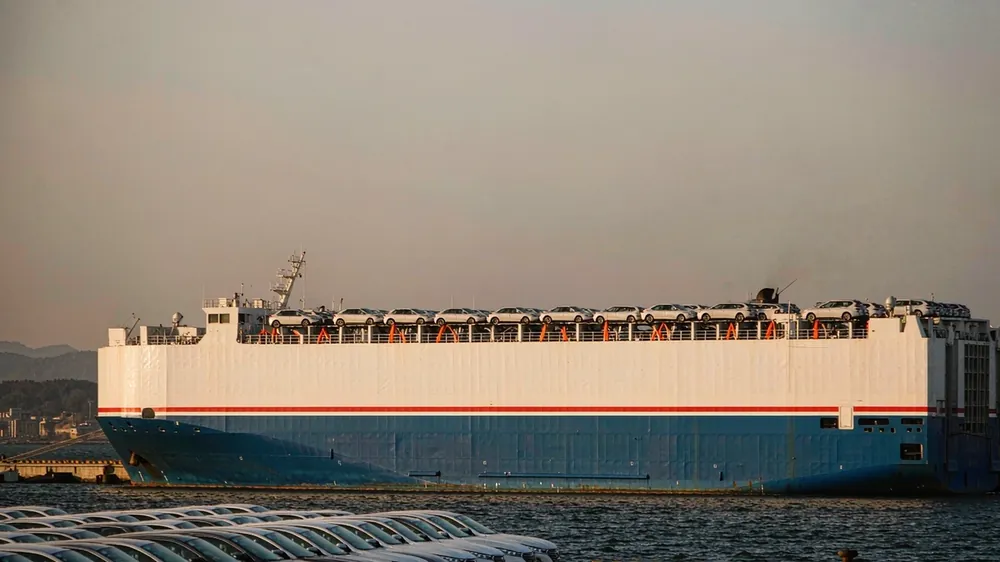
中国品牌在以色列拿到 43% 的份额,意味着这个市场已经过了「教客户认牌子」的阶段:利润现在长在库存周转和残值判断上。以色列交通部牌照局 1—8 月数据里,中国品牌占新车交付约 43%,Omoda Jaecoo 以近 3 万辆居品牌第一,奇瑞 2.4 万辆,比亚迪 1.58 万辆,插电混动的 96.6% 也来自中国品牌。说白了,当地经销商现在是在跟奇瑞、比亚迪抢配额,不是跟丰田抢客户。配额排位和残值曲线,是今年绕不开的两个词。
四年前是反过来的。2022 年以色列销量前十有九席是日系、韩系和欧系,进口商几十年的投入压在品牌忠诚度和置换残值上。今年前八个月中国品牌占掉前十里的六席,丰田约 2.37 万辆退到第三,现代约 2.1 万辆,起亚近 2 万辆;8 月单月中国品牌 13,820 辆、份额 49.1%,一年前是 36.3%。以色列 1—8 月新车 231,514 辆、同比增长 8.8%,中国品牌在同期进口乘用车里已经超过 10 万辆,纯电销量里中国车占七成以上。
把盘子拆开会更清楚:231,514 辆的 43% 约 9.96 万辆,其中 Omoda Jaecoo、奇瑞、比亚迪三家合计 6.98 万辆,占中国盘七成。剩下约 3 万辆要分给榜上另外十六七个中国名字,平均一家 8 个月不到 1,900 辆,这个量养不起独立配件仓和授权维修网,做二三线中国品牌的进口商只能自己吞售后成本。集中度还在往上走:奇瑞集团旗下的 Omoda Jaecoo 和奇瑞两家合计约 5.4 万辆,已经占了中国盘的一半以上,议价权全在供货方手里;榜上中国名字越多,单品牌的量越薄,这本来就是同一件事的两面。没有量就没有配件定价权,服务网的口碑反过来又会压销量。
税上还有一笔账:2026 年 1 月纯电购置税从 45% 提到 48%,税收优惠封顶额从 3.5 万谢克尔砍到 2.2 万,少掉的 1.3 万谢克尔,一年做 500 台就是 650 万谢克尔的缺口,要么涨价要么从毛利里出。价格战也已经从抢客户变成抢订单排序,以色列买家会因为对手便宜几千谢克尔在几天内改单,价格表整体下移约 15%:一台落地 20 万谢克尔的车下移 15% 就是 3 万,压 40 台在库,减值 120 万谢克尔。插混这一段相对安全,96.6% 的插混都是中国车,公司车私用福利里插混每月还抵 1,130 谢克尔、纯电 1,350 谢克尔。这三笔账要一起算,只看 FOB 报价会算错。
照着做:先向供货方索取三份材料——1—8 月对以色列的实际交付量而不是订单量、目标车型按配置的购置税分档测算、当地授权维修点的城市分布;再把在库天数写进合同,超过 45 天未售出的批次由供货方分担降价;代理组合控制在两个中国品牌以内,主品牌做量、副品牌补价位段。残值曲线按季度更新,别拿去年的二手价定今年的订量。拿不到 1—8 月的真实交付量,就先别签年度框架。要按具体车型算清以色列的到手价、税档和残值曲线,可把配置清单发过来,按档拆开给你。