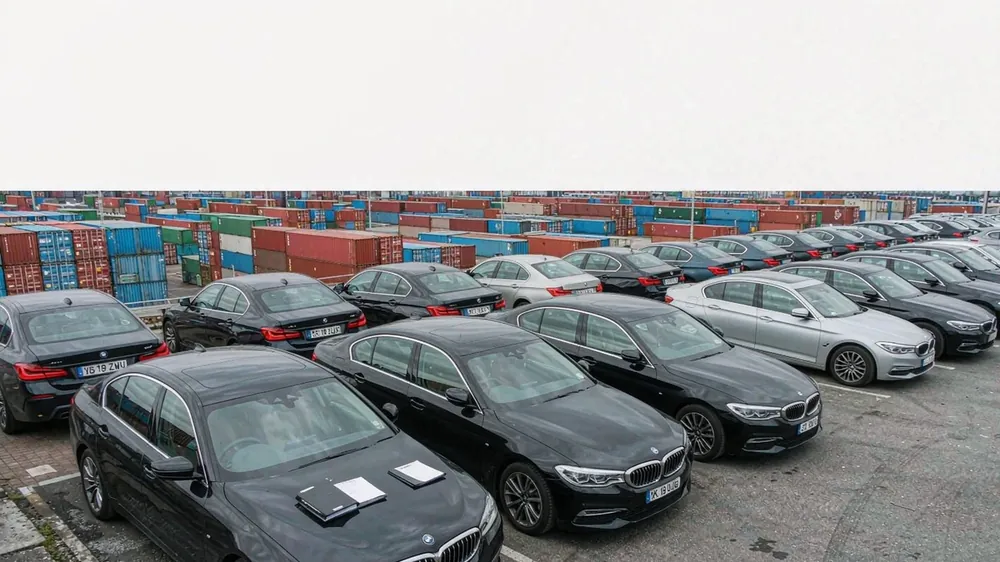
A Turquia ter sido considerada irregular significa que o piso de preço dos veículos elétricos chineses não é mais determinado pelo mercado, mas fixado pela tarifa mínima de US$ 8.500, e os modelos de baixo valor serão os primeiros a sofrer. Para os importadores que trabalham na rota turca, o que precisa ser recalculado não é a alíquota de 30%, mas a base tributária fixa adicionada por veículo: quanto mais barato o carro, maior a proporção desse piso no preço do veículo, e menor o espaço para negociar com fornecedores, porque é um piso, não uma proporção. Para canais focados em veículos elétricos puros de pequeno e médio porte, essa linha é a referência de precificação, não um valor de referência.
A estrutura da regra é: veículos elétricos importados da China e de outros países estão sujeitos a uma taxa adicional sobre a tarifa base de 10%, a uma alíquota de 30%, mas não inferior a US$ 8.500 por veículo, o que for maior, ou seja, a taxa adicional tem um preço mínimo que ignora o preço da transação. Essa medida foi levada ao mecanismo de solução de controvérsias da OMC, e a decisão pertinente a considerou irregular. Os recursos subsequentes e prazos processuais solicitados pelas partes foram prorrogados até o final de outubro. Antes da conclusão do processo, esse regime tributário ainda é aplicado pela alfândega, e a base de cálculo do imposto não foi flexibilizada; o custo desembarcado nas cotações não cairá por conta própria durante a janela, e apenas os veículos de faixa de preço baixa estão sendo reprecificados por essa regra. Em outras palavras, US$ 8.500 é a base de cálculo atualmente aplicada, não um arranjo transitório, e os importadores devem calcular com base nela ao reservar espaço e cotar.
Desdobrando a fórmula: 8.500 ÷ 30% ≈ US$ 28.300, que é o ponto crítico da taxa adicional. Abaixo dessa linha para o preço CIF, a cláusula de piso de US$ 8.500 entra em vigor, elevando a alíquota efetiva da taxa adicional acima de 30%; acima dessa linha, é cobrada a 30%. Para um pequeno VE puro com preço CIF de US$ 15.000, 30% é apenas US$ 4.500, mas o piso exige US$ 8.500, tornando a alíquota efetiva da taxa adicional de 56,7%; mais a tarifa base de 10% de US$ 1.500, o imposto total do veículo é de US$ 10.000, ou 66,7% do preço do veículo. Sob a mesma tabela tributária, um veículo de médio a grande porte de US$ 40.000 tem taxa adicional de US$ 12.000 a 30%, mais tarifa base de US$ 4.000, totalizando US$ 16.000, ou 40% do preço do veículo. A diferença entre os dois é de cerca de 27 pontos percentuais. Veículos abaixo dessa linha são efetivamente fixados na faixa de 56,7% — essa é a razão aritmética pela qual os modelos de baixo valor são os mais atingidos. Para veículos acima do ponto crítico, 30% é a alíquota real; para aqueles abaixo, US$ 8.500 em si é a alíquota, independentemente do preço da transação.
O impacto sobre os importadores recai em três áreas. A seleção de produtos se deslocará para segmentos de preço mais alto: para modelos com preço CIF abaixo de US$ 28.000, a carga tributária por veículo se aproxima de dois terços, tornando a margem bruta difícil de sustentar, enquanto veículos de médio a grande porte e picapes têm proporções de carga tributária mais controláveis; o mesmo capital investido em veículos mais caros gera lucro absoluto por veículo maior. Os prazos de validade das cotações devem ser encurtados: as disputas ainda estão em andamento, com prazos processuais prorrogados até o final de outubro, e qualquer decisão pode alterar o custo desembarcado; travar preços por longos períodos significa assumir o risco político, e cláusulas de travamento de 30 dias ou mais se tornarão mais raras. O planejamento de trânsito e estoque deve ser antecipado: se uma decisão exigir ajuste do regime tributário, embarques urgentes e desembaraço aduaneiro em uma janela curta se acumularão, e os cronogramas de navegação e prazos portuários se tornarão mais apertados. Mais problemático ainda é a composição de modelos: no mesmo lote de pedidos, quanto maior a proporção de modelos pequenos e compactos, maior a carga tributária total amplificada pelo piso, e o custo geral de todo o embarque será elevado pelos modelos de baixo padrão.
Este mês, três ações são recomendadas: primeiro, peça aos fornecedores que produzam tabelas separadas de custo desembarcado com base no piso de US$ 8.500 e na alíquota de 30%, e compare as duas tabelas — só então você saberá em qual linha seus principais modelos se enquadram, e verá se aumentar preços ou mudar configurações é mais vantajoso; em seguida, classifique os modelos por preço CIF e liste separadamente as configurações de baixo valor abaixo de US$ 28.300, avaliando se é melhor melhorar a configuração e mudar o preço ou trocar de modelo; por fim, especifique no contrato cláusulas de variação tarifária e períodos de travamento de preço, exigindo uma janela de preço executável antes do final de outubro. Envie a lista de modelos e as fichas de configuração aos fornecedores chineses, e normalmente em dois ou três dias você receberá cotações escalonadas e janelas de programação de produção. As tabelas de cotação devem indicar a moeda e a base CIF, para evitar misturar a base tarifária com o frete, para que a alíquota calculada seja precisa.
Fale no WhatsApp para o preço mais recente e frete até seu país.
Cotação WhatsApp