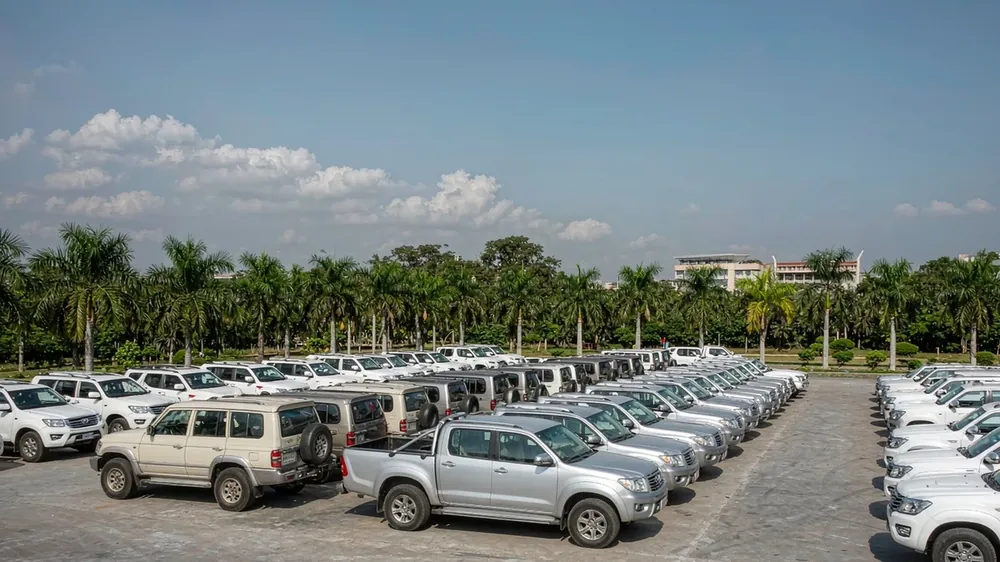
南非进口轻型车的结构正在重置,机会不在更低的报价,而在经销网络与备件供应。2025 年南非进口轻型车 391,287 辆,同比增 28.6%,其中印度 219,796 辆占 56.2%,中国 91,326 辆占 23.3%,两国合计接近 80%。中国品牌在乘用车里的份额从 2024 年的 11.2% 升到 2025 年的 16.8%,品牌数量从 8 个增加到 15 个。份额是抢来的,不是等来的;抢份额的抓手是网点密度、交付周期和常用件的本地库存,而不是把整车报价再往下压一轮;报价战打不出网点,网点却能决定报价能否被终端接受。价格带下移的速度,快过网点铺设的速度。
支撑这轮变化的不是单一因素。2025 年南非新车总销量 597,338 辆,同比增 15.7%,创下 2015 年以来的最好水平;更低利率、信贷可得性改善和积压的置换需求一起把消费者带回了展厅。真正改变格局的是供给端:中国品牌从 2024 年的 8 个增加到 2025 年的 15 个,另有口径称已达 18 个,约占当地轻型车品牌总数的近 40%。2026 年第一季度,中国品牌已占南非新车总销量超过 19%,销量同比增 75%,而同期乘用车与轻型商用车整体只增 12.7%。这组数字对进口商的意义很直接:市场在扩容,但扩容的红利只兑现给已经有服务能力的品牌。
看价格带就知道主战场在哪:约 64.2% 的轻型车成交价低于 R500,000,新进品牌几乎都挤在这条线以下。以 2025 年 391,287 辆的进口轻型车盘子估算,约 25 万辆落在这个区间;若一个经销商年销 600 辆,仅这一价格带就需要约 420 个具备交付与保养能力的网点。备件是第二个约束:单车年均进店 1.5 次、单次占用 R2,000 库存,对应年度配件资金约 R7.5 亿。这两项约束合起来说明,主战场的胜负不取决于单台车的让价空间,而取决于 R500,000 以下的交付能力与备件周转速度;谁能把网点铺到这个价格带里,谁才拿得到增量。
对做南部非洲的进口商来说,渠道比价格更能决定能吃下多少份额。印度车占了 56.2% 的进口量,靠的是长期铺开的入门级网络和成熟备件通路;中国品牌用 23.3% 的进口量换来 16.8% 的乘用车份额,说明产品已经站住。接下来卡的是门店密度、交付周期和保养网点,继续压低整车报价只会把毛利让给终端,而不会增加网点数量。印度车与泰国车在入门段位已形成稳定的备件通路,中国品牌要抢的不是这批买家第一次买车,而是他们第二次、第三次换车时还在不在同一个展厅。服务半径一旦超出客户愿意往返的距离,复购就会转到别家。真正稀缺的是能修车的人、能常备的件、能兑现的保修。
落地动作可以拆成三步。先向供货方索取三份材料:目标车型的 NRCS 认证与 COC 文件、常用备件清单及其南非本地采购价、整车到德班或伊丽莎白港的预计航程天数。这三份材料分别对应能不能合法卖、卖出去后能不能修、以及资金要压多久:COC 缺一页,整批车就进不了关;备件价没锁定,三年后的索赔会吃掉当期毛利。再把这三份材料代入单店年销与备件占用的算法,确认区域独家与售后培训条款写进合同,并约定备件补货的最长响应天数。如需确认某一车型在当前市场的到岸成本、认证周期与首批备件的铺货金额,可提供 VIN、配置清单与目标交付港口获取报价。