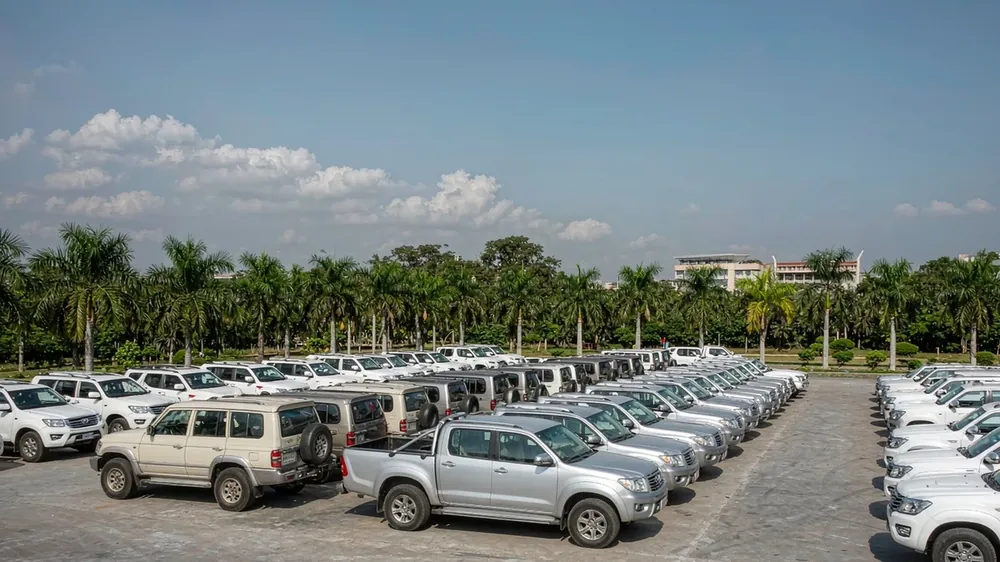
La structure des véhicules légers importés en Afrique du Sud est en train d'être réinitialisée. L'opportunité ne réside pas dans des offres plus basses, mais dans les réseaux de concessionnaires et l'approvisionnement en pièces détachées. En 2025, l'Afrique du Sud a importé 391 287 véhicules légers, en hausse de 28,6 % sur un an, dont l'Inde 219 796 unités (56,2 %) et la Chine 91 326 unités (23,3 %), soit près de 80 % à elles deux. La part des marques chinoises dans les voitures particulières est passée de 11,2 % en 2024 à 16,8 % en 2025, et le nombre de marques est passé de 8 à 15. La part se conquiert, elle ne s'attend pas ; les leviers pour conquérir des parts sont la densité du réseau, les délais de livraison et le stock local des pièces courantes, et non une nouvelle baisse des prix des véhicules ; une guerre des prix ne crée pas de réseau, mais le réseau détermine si les prix sont acceptés par les clients finaux. La tranche de prix descend plus vite que le réseau ne se déploie.
Cette vague de changement n'est pas due à un seul facteur. En 2025, les ventes totales de véhicules neufs en Afrique du Sud ont atteint 597 338 unités, en hausse de 15,7 % sur un an, le meilleur niveau depuis 2015 ; des taux d'intérêt plus bas, une meilleure disponibilité du crédit et une demande de remplacement accumulée ont ramené les consommateurs dans les showrooms. Ce qui a vraiment changé la donne, c'est l'offre : les marques chinoises sont passées de 8 en 2024 à 15 en 2025, une autre source indiquant 18, soit près de 40 % du nombre total de marques locales de véhicules légers. Au premier trimestre 2026, les marques chinoises représentaient déjà plus de 19 % des ventes totales de véhicules neufs en Afrique du Sud, avec des ventes en hausse de 75 % sur un an, tandis que les voitures particulières et les véhicules utilitaires légers n'ont progressé que de 12,7 % sur la même période. La signification de ces chiffres pour les importateurs est directe : le marché s'élargit, mais les dividendes de l'expansion ne sont réalisés que par les marques qui disposent déjà de capacités de service.
L'examen des tranches de prix montre où se situe le champ de bataille principal : environ 64,2 % des transactions de véhicules légers se font en dessous de R500 000, et presque tous les nouveaux entrants s'entassent sous cette ligne. Sur la base du volume d'importation de 391 287 véhicules légers en 2025, environ 250 000 unités tombent dans cette fourchette ; si un concessionnaire vend 600 unités par an, cette seule tranche de prix nécessite environ 420 points de vente capables de livrer et d'entretenir. Les pièces détachées sont la deuxième contrainte : chaque véhicule visite l'atelier en moyenne 1,5 fois par an, occupant R2 000 de stock par visite, ce qui correspond à un financement annuel de pièces d'environ R750 millions. Ces deux contraintes montrent ensemble que la victoire sur le champ de bataille principal ne dépend pas de la marge de remise par véhicule, mais de la capacité de livraison et de la vitesse de rotation des pièces détachées en dessous de R500 000 ; celui qui pourra étendre son réseau dans cette tranche de prix capturera la croissance.
Pour les importateurs opérant en Afrique australe, les canaux déterminent la part de marché capturable plus que le prix. Les véhicules indiens représentent 56,2 % du volume d'importation, s'appuyant sur des réseaux d'entrée de gamme déployés de longue date et des circuits de pièces détachées matures ; les marques chinoises utilisent 23,3 % du volume d'importation pour obtenir 16,8 % de part de marché dans les voitures particulières, ce qui indique que les produits ont pris pied. Ce qui bloque ensuite, c'est la densité des points de vente, les délais de livraison et les points de maintenance. Continuer à baisser les prix des véhicules ne fera que céder la marge brute aux clients finaux sans augmenter le nombre de points de vente. Les véhicules indiens et thaïlandais ont déjà formé des circuits de pièces détachées stables dans le segment d'entrée de gamme. Ce que les marques chinoises doivent capturer, ce n'est pas le premier achat de ces acheteurs, mais de savoir s'ils seront encore dans le même showroom lors de leur deuxième ou troisième changement de voiture. Une fois que le rayon de service dépasse la distance que les clients sont prêts à parcourir, les achats répétés se déplaceront ailleurs. Ce qui est vraiment rare, ce sont les personnes capables de réparer les voitures, les pièces pouvant être maintenues en stock et les garanties pouvant être honorées.
Les actions de mise en œuvre peuvent être décomposées en trois étapes. D'abord, demandez aux fournisseurs trois ensembles de documents : la certification NRCS et les documents COC pour le modèle cible, la liste des pièces détachées courantes et leurs prix d'achat locaux en Afrique du Sud, et le nombre de jours de navigation estimé des véhicules vers Durban ou Port Elizabeth. Ces trois ensembles correspondent respectivement à la légalité de la vente, à la possibilité de réparation après-vente et à la durée d'immobilisation des fonds : s'il manque une page au COC, tout le lot ne peut pas être dédouané ; si les prix des pièces détachées ne sont pas verrouillés, les réclamations trois ans plus tard mangeront la marge brute actuelle. Ensuite, intégrez ces trois ensembles dans l'algorithme des ventes annuelles par magasin et de l'occupation des pièces détachées, confirmez que les clauses d'exclusivité régionale et de formation après-vente sont inscrites au contrat, et convenez du nombre maximum de jours de réponse pour le réapprovisionnement en pièces détachées. Si vous avez besoin de confirmer le coût rendu, le cycle de certification et le montant de stock initial de pièces détachées pour un modèle donné sur le marché actuel, vous pouvez fournir le VIN, la liste de configuration et le port de livraison cible pour obtenir un devis.
Contactez-nous sur WhatsApp pour le dernier prix et le fret vers votre pays.
Demande WhatsApp