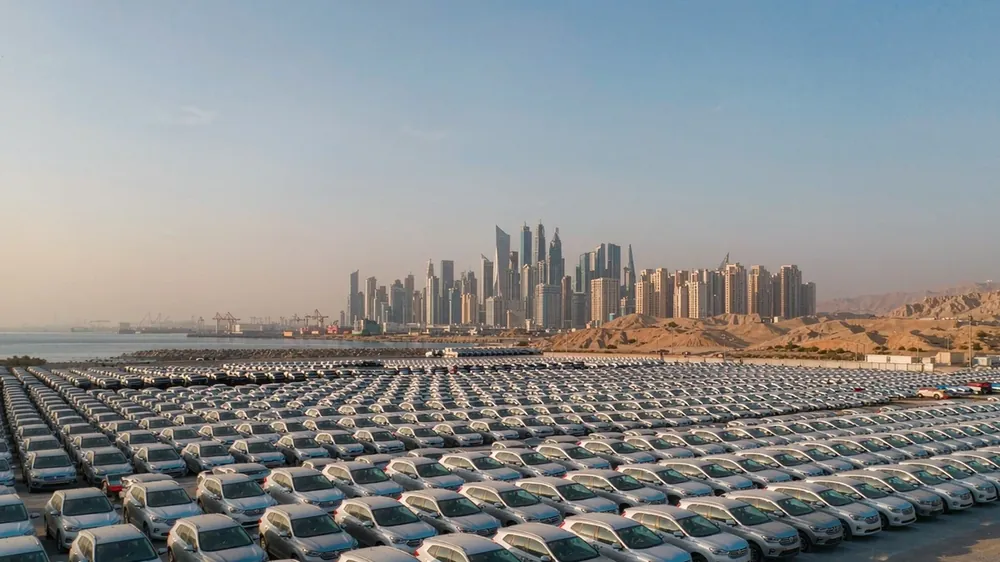
沙特真正的问题不是车源,而是能把车交付到售后的经销网络。2024 年沙特进口汽车约 94 万辆、2025 年约 96 万辆,两年合计约 190 万辆,中国已连续两年位居来源国第一,日系守住了第二的位置。对进口商来说,份额年增 10%–15% 的空间,是从印度、泰国、韩国乃至已滑到第六的美国品牌手里换来的,而不是从新增需求里长出来的。谁先把配件和工位铺到达曼、利雅得、吉达以外的二级城市,谁才拿得到这部分增长。190 万辆的盘子不缺需求,缺的是能承接需求的在地服务能力;渠道密度决定这笔钱记在谁的账上。海湾国家的销量占沙特汽车销售的过半,网点投入因此能摊得更薄。
推动中国份额上行的力量来自产品和渠道两端。几年前中国车在沙特还被当成少数买家的经济之选,如今已在多个细分市场与日韩品牌正面竞争,新能源车是近期增长的主要驱动力,方向与沙特 2030 愿景的可持续目标一致。渠道端的变化同样清楚:本地的在线购车平台把中国车的外观、科技配置和延长保修与老牌对手放在同一张对比表里,消费者的判断因此变得客观。ZATCA 的口径里,中国第一、日本第二,印度、泰国、韩国分列其后,美国第六,正是这种判断变化的直接映射。190 万辆的两年进口量还让沙特稳在全球前二十大汽车市场之列,规模效应压低了物流单位成本,也让备件需求变得可预测。
按 2026 年经济报告的预计口径,中国品牌在沙特的年销量将超过 12 万辆。把这 12 万辆摊到一张经销网络上:单店年销按 800 辆计算,需要约 150 个同时具备销售与售后能力的网点;备件按每车年均进店 1.2 次、单次占用约 300 美元库存估算,全年要压住约 4300 万美元的配件资金。若单店年销只有 500 辆,同样这 12 万辆就要摊到约 240 个网点,多出的 90 个点位意味着场地与人力成本成倍走高中,而备件资金仍要压住约 4300 万美元。结论可以直接转述给合伙人:谁能先把网点铺到二级城市,谁就先拿到这 12 万辆里的大头。
对做海湾的进口商来说,机会在渠道和售后,不在单纯拼价格。190 万辆的两年盘子说明市场不缺需求,缺的是能承接需求的在地服务能力。日系守住了第二,韩系和印度品牌也都在场,价格带已经被压得很紧,继续往下报价只会把自己挤出利润区。新能源是近期增长的主要驱动力,与 2030 愿景的可持续目标同向,充电与高压系统的售后能力因此比价格更早成为筛选条件。判断标准可以很简单:备件到货周期长于整车交付周期时,再低的报价也守不住复购。真正能拉开差距的是三件事:交车周期可预测、常用件本地常备、保修条款能在当地兑现;这三条正是二级经销商筛选新品牌时最先问到的。
要把机会变成订单,先向供货方索取三份材料:目标车型的 GSO/SASO 符合性证书与 G-mark 认证进度、常用备件清单及其当地采购价、整车与散件的预计到港周期。拿到后按单店年销 800 辆、单车年进店 1.2 次重算一遍,看区域独家授权对应的销量门槛是否够得着。备件清单最好按进店频次分三档,让当地仓的起订量能与 150 个网点的周转速度对得上。合同里还要写明售后培训、保修索赔的结算币种与时效,别把赔付压力留在自己账上。如需确认某一车型在当前市场的到岸成本、认证周期与首批备件的铺货金额,可提供 VIN 或配置清单获取报价。