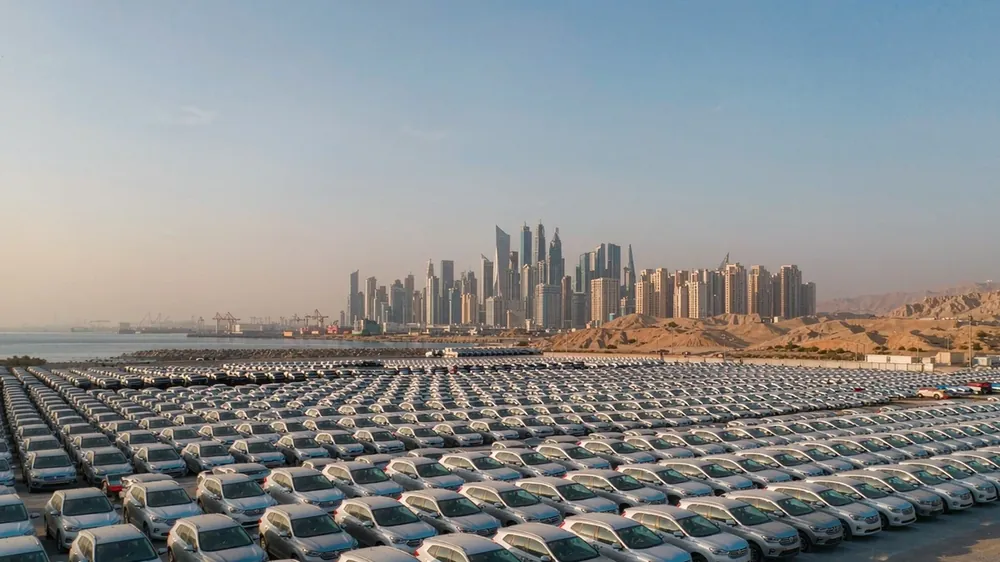
O verdadeiro problema na Arábia Saudita não é a origem dos veículos, mas a rede de concessionárias capaz de entregar os carros ao pós-venda. Em 2024, a Arábia Saudita importou cerca de 940 mil veículos, e em 2025 cerca de 960 mil, totalizando cerca de 1,9 milhão em dois anos. A China ficou em primeiro lugar entre os países de origem por dois anos consecutivos, enquanto as marcas japonesas mantêm o segundo lugar. Para os importadores, o crescimento anual de participação de 10%–15% vem de conquistar negócios da Índia, Tailândia, Coreia do Sul e até das marcas americanas que caíram para o sexto lugar, e não de nova demanda. Quem primeiro expandir peças e boxes de serviço para cidades secundárias além de Dammam, Riade e Jidá capturará esse crescimento. O mercado de 1,9 milhão de veículos não carece de demanda; o que falta é capacidade de serviço local para atender essa demanda; a densidade de canais determina em qual conta o dinheiro cai. Os países do Golfo representam mais da metade das vendas de veículos na Arábia Saudita, então os investimentos na rede podem ser diluídos.
As forças que impulsionam a participação da China vêm tanto do produto quanto do canal. Alguns anos atrás, os carros chineses na Arábia Saudita eram vistos como uma escolha econômica para uma minoria de compradores; agora competem de igual para igual com marcas japonesas e coreanas em vários segmentos. Os veículos de nova energia são o principal motor do crescimento recente, alinhados com as metas de sustentabilidade da Visão 2030 saudita. As mudanças no lado do canal são igualmente claras: plataformas locais de compra de carros online colocam a aparência, os recursos tecnológicos e a garantia estendida dos carros chineses na mesma tabela de comparação que os rivais estabelecidos, tornando o julgamento do consumidor mais objetivo. Nos dados da ZATCA, a China é a primeira, o Japão o segundo, seguidos por Índia, Tailândia e Coreia do Sul, com os EUA em sexto — um reflexo direto dessa mudança de julgamento. O volume de importação de 1,9 milhão de veículos em dois anos também mantém a Arábia Saudita entre os 20 maiores mercados automotivos do mundo, e as economias de escala reduzem os custos logísticos unitários e tornam a demanda por peças previsível.
De acordo com as projeções do relatório econômico de 2026, as vendas anuais de marcas chinesas na Arábia Saudita ultrapassarão 120 mil veículos. Distribuindo esses 120 mil veículos por uma rede de concessionárias: assumindo vendas anuais de 800 veículos por loja, são necessários cerca de 150 pontos de venda com capacidades de venda e pós-venda; para peças, assumindo que cada veículo visita a loja 1,2 vezes por ano em média e cada visita imobiliza cerca de US$ 300 em estoque, cerca de US$ 43 milhões em capital de peças devem ser mantidos anualmente. Se as vendas anuais por loja forem de apenas 500 veículos, os mesmos 120 mil veículos precisariam ser distribuídos por cerca de 240 pontos de venda, e os 90 pontos extras significam custos de instalações e mão de obra multiplicados, enquanto o capital de peças ainda exige cerca de US$ 43 milhões. A conclusão pode ser repassada diretamente aos parceiros: quem primeiro expandir os pontos de venda para cidades secundárias capturará a maior parte desses 120 mil veículos.
Para os importadores que atuam no Golfo, a oportunidade está nos canais e no pós-venda, não em simplesmente competir por preço. O mercado de 1,9 milhão de veículos em dois anos mostra que o mercado não carece de demanda; o que falta é capacidade de serviço local para atender essa demanda. As marcas japonesas mantêm o segundo lugar, e as marcas coreanas e indianas também estão presentes. As faixas de preço já foram muito comprimidas, e continuar a cotar mais baixo só vai te expulsar da zona de lucro. Os veículos de nova energia são o principal motor do crescimento recente, alinhados com as metas de sustentabilidade da Visão 2030, então a capacidade de pós-venda para carregamento e sistemas de alta tensão torna-se um critério de seleção mais cedo do que o preço. O critério pode ser simples: quando o ciclo de chegada de peças é maior que o ciclo de entrega do veículo, nenhuma cotação baixa sustenta recompras. O que realmente diferencia os players são três coisas: ciclos de entrega previsíveis, estoque local de peças comuns e termos de garantia honrados localmente; essas são exatamente as primeiras perguntas que os concessionários secundários fazem ao selecionar novas marcas.
Para transformar oportunidades em pedidos, primeiro solicite três documentos aos fornecedores: certificados de conformidade GSO/SASO e progresso da certificação G-mark para os modelos-alvo, uma lista de peças de reposição comuns com preços de compra locais e os ciclos estimados de chegada ao porto para veículos completos e kits SKD. Depois de obtê-los, recalcule com base em vendas anuais de 800 veículos por loja e 1,2 visitas à loja por veículo por ano para ver se o limite de vendas para autorização exclusiva regional é alcançável. A lista de peças de reposição deve ser preferencialmente dividida em três níveis por frequência de visita, para que a quantidade mínima de pedido do armazém local corresponda à velocidade de giro de 150 pontos de venda. O contrato também deve especificar treinamento pós-venda, a moeda e os prazos de liquidação de reclamações de garantia — não deixe a pressão de indenização em sua própria conta. Se precisar confirmar o custo desembarcado, o ciclo de certificação e o valor de estoque inicial de peças para um modelo específico no mercado atual, forneça o VIN ou a lista de configuração para obter uma cotação.
Fale no WhatsApp para o preço mais recente e frete até seu país.
Cotação WhatsApp