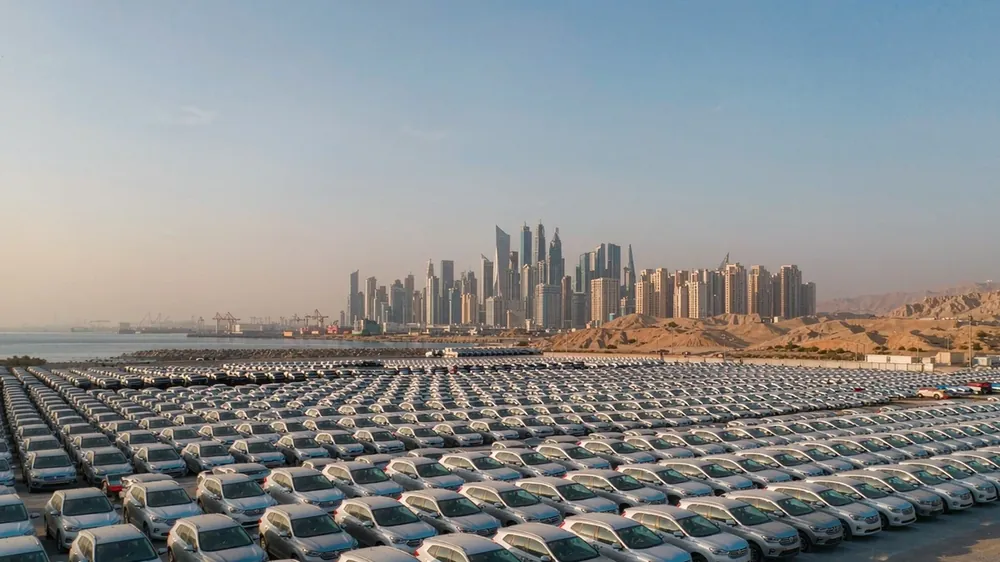
Настоящая проблема Саудовской Аравии не в источнике автомобилей, а в дилерской сети, способной довести машину до послепродажного обслуживания. В 2024 году Саудовская Аравия импортировала около 940 тыс. автомобилей, в 2025 году — около 960 тыс., за два года в сумме около 1,9 млн. Китай уже два года подряд занимает первое место среди стран-источников, японские бренды удерживают второе место. Для импортеров рост доли на 10–15% в год достигается за счет отвоевывания бизнеса у Индии, Таиланда, Южной Кореи и даже американских брендов, опустившихся на шестое место, а не за счет нового спроса. Кто первым расширит запчасти и сервисные посты в второстепенных городах за пределами Даммама, Эр-Рияда и Джидды, тот и получит этот рост. Рынок в 1,9 млн автомобилей не испытывает недостатка в спросе; не хватает местных сервисных мощностей для удовлетворения этого спроса; плотность каналов определяет, на чей счет попадут деньги. Страны Персидского залива обеспечивают более половины продаж автомобилей в Саудовской Аравии, поэтому инвестиции в сеть можно распределить более равномерно.
Силы, движущие долю Китая вверх, исходят как от продукта, так и от каналов. Несколько лет назад китайские автомобили в Саудовской Аравии считались экономичным выбором для меньшинства покупателей; теперь они конкурируют напрямую с японскими и корейскими брендами в нескольких сегментах. Новые энергетические автомобили являются основным драйвером недавнего роста, что соответствует целям устойчивого развития Saudi Vision 2030. Изменения на стороне каналов столь же очевидны: местные онлайн-платформы по покупке автомобилей ставят внешний вид, технологические характеристики и расширенную гарантию китайских автомобилей в одну таблицу сравнения с признанными конкурентами, делая суждения потребителей более объективными. По данным ZATCA, Китай первый, Япония вторая, далее Индия, Таиланд и Южная Корея, США шестые — прямое отражение этого изменения суждений. Двухлетний объем импорта в 1,9 млн автомобилей также удерживает Саудовскую Аравию в числе 20 крупнейших автомобильных рынков мира, а эффект масштаба снижает удельные логистические затраты и делает спрос на запчасти предсказуемым.
Согласно прогнозам экономического отчета на 2026 год, годовые продажи китайских брендов в Саудовской Аравии превысят 120 тыс. автомобилей. Распределив эти 120 тыс. автомобилей по дилерской сети: при годовых продажах 800 автомобилей на магазин потребуется около 150 точек, обладающих как продажами, так и послепродажным обслуживанием; по запчастям, при условии, что каждый автомобиль в среднем посещает магазин 1,2 раза в год и каждое посещение связывает около 300 долларов запасов, ежегодно необходимо держать около 43 млн долларов в оборотном капитале на запчасти. Если годовые продажи на магазин составляют всего 500 автомобилей, те же 120 тыс. автомобилей придется распределить по примерно 240 точкам, а дополнительные 90 точек означают многократный рост затрат на площадки и персонал, при этом капитал на запчасти все равно должен составлять около 43 млн долларов. Вывод можно напрямую передать партнерам: кто первым расширит сеть до второстепенных городов, тот первым получит львиную долю этих 120 тыс. автомобилей.
Для импортеров, работающих в Персидском заливе, возможность заключается в каналах и послепродажном обслуживании, а не в простой конкуренции по цене. Двухлетний рынок в 1,9 млн автомобилей показывает, что рынок не испытывает недостатка в спросе; не хватает местных сервисных мощностей для удовлетворения этого спроса. Японские бренды удерживают второе место, корейские и индийские бренды также присутствуют. Ценовые диапазоны уже сильно сжаты, и дальнейшее снижение цен только вытеснит вас из зоны прибыли. Новые энергетические автомобили являются основным драйвером недавнего роста, соответствуя целям устойчивого развития Vision 2030, поэтому послепродажная поддержка зарядки и высоковольтных систем становится критерием отбора раньше цены. Критерий может быть простым: когда срок поставки запчастей превышает срок поставки автомобиля, никакая низкая цена не обеспечит повторные покупки. Что действительно отличает игроков, так это три вещи: предсказуемые сроки поставки, местные запасы распространенных запчастей и гарантийные условия, которые можно выполнить на месте; именно эти три вопроса в первую очередь задают вторичные дилеры при выборе новых брендов.
Чтобы превратить возможности в заказы, сначала запросите у поставщиков три документа: сертификаты соответствия GSO/SASO и прогресс сертификации G-mark для целевых моделей, список распространенных запчастей с местными закупочными ценами и предполагаемые сроки прибытия в порт для готовых автомобилей и SKD-комплектов. Получив их, пересчитайте исходя из годовых продаж 800 автомобилей на магазин и 1,2 посещения магазина на автомобиль в год, чтобы понять, достижим ли порог продаж для региональной эксклюзивной авторизации. Список запчастей лучше разделить на три уровня по частоте посещений, чтобы минимальный объем заказа местного склада соответствовал скорости оборота 150 точек. В контракте также следует указать послепродажное обучение, валюту и сроки расчетов по гарантийным претензиям — не оставляйте давление по выплатам на своих плечах. Если вам нужно подтвердить стоимость доставки, срок сертификации и сумму первоначального запаса запчастей для конкретной модели на текущем рынке, предоставьте VIN или список конфигураций для получения расценок.
Напишите нам в WhatsApp — узнайте актуальные цены и доставку в вашу страну.
WhatsApp нам