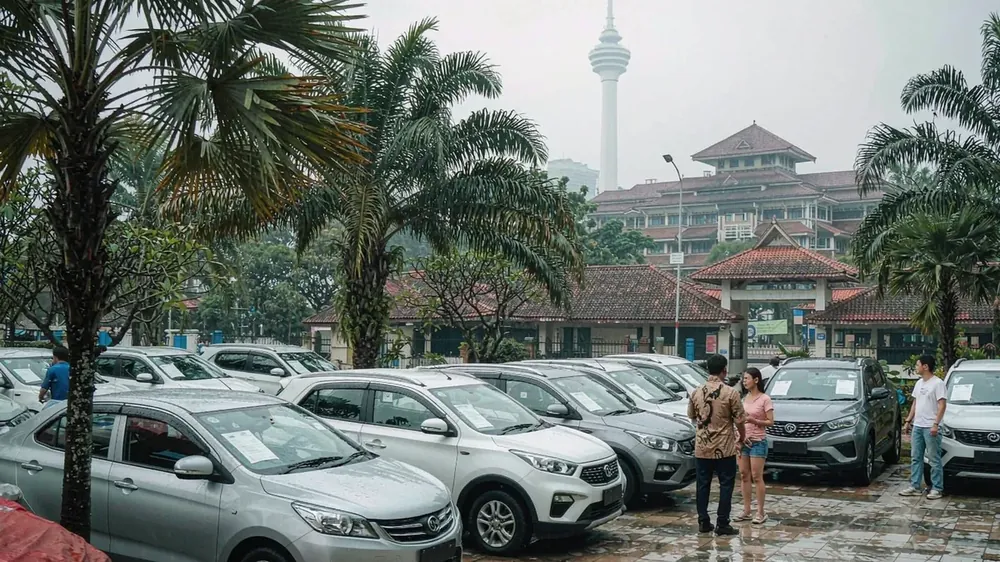
بلغت تسجيلات المركبات الجديدة في ماليزيا خلال سبتمبر 74,259 مركبة بزيادة 18.8% على أساس سنوي، وهو أقوى سبتمبر في التاريخ. الإشارة الحقيقية ليست في الإجمالي بل في الحصة: 17 علامة صينية باعت مجتمعة 6,642 مركبة فقط بحصة 8.9%، وهي نفس نسبة 8.9% التراكمية للأشهر التسعة الأولى من العام تمامًا. نما السوق بنحو 20%، لكن حصة السيارات الصينية لم تتحرك قيد أنملة، وذهبت الكميات الإضافية تقريبًا بالكامل إلى العملاقين المحليين والعلامات اليابانية. كان النمو التراكمي للأشهر الثمانية الأولى 3.5% فقط، وشهر سبتمبر وحده رفع وتيرة العام كله؛ هذا الشهر القوي لم يكن بسبب انفجار مبيعات علامة واحدة، بل لأن Proton وPerodua رفعا الحجم معًا. السوق الجيد لا يعني أن السيارات الصينية جيدة — هذه العبارة في ماليزيا ليست مجازًا بل نسبتان مئويتان تتطابقان تمامًا.
تحليل البنية يوضح الأمر أكثر. باعت Perodua 27,838 مركبة بزيادة 19.0%، وProton 18,149 مركبة بزيادة 44.4%، واستحوذت العلامتان المحليتان معًا على 61.9% واحتلتا ثمانية من المراكز العشرة الأولى في قائمة الطرازات، في الصدارة Proton Saga بـ 8,671 مركبة بزيادة 51.7% — طراز قديم استعاد القمة عبر تموضعه السعري؛ وباعت Toyota 10,606 مركبات بزيادة 3.8% فقط، وHonda 4,155 مركبة بتراجع 7.2%، ليبلغ مجموع العملاقين اليابانيين 19.9%. أما العلامات الصينية، فقد تقاسمت 17 علامة 6,642 مركبة، وبإجمالي تراكمي 57,044 مركبة خلال الأشهر التسعة الأولى؛ وظل معدل الانتشار عالقًا عند خط 9% لثلاثة أرباع متتالية؛ ولم يدخل أي طراز صيني قائمة العشرة الأوائل، ولم تتجاوز الألف مركبة شهريًا سوى Jetour وOmoda Jaecoo.
لنحسب: بالعودة من نسبة 18.8%، كان سبتمبر الماضي نحو 62,500 مركبة، ومن نحو 11,700 مركبة إضافية هذا العام حصلت العلامات الصينية بحصة 8.9% على 1,040 فقط، بينما ذهبت 10,600 مركبة إلى جيوب الآخرين. وبعبارة أخرى — مقابل كل 10 مركبات إضافية تُباع في السوق، تحصل العلامات الصينية على 0.9 فقط. وبتوزيع 6,642 مركبة على 17 علامة، يكون المتوسط 391 مركبة شهريًا لكل علامة، و10 من أصل 17 تبيع أقل من 200 مركبة شهريًا، وهو حجم لا يكفي حتى للحد الأدنى الاقتصادي لخط إنتاج واحد. الحصة لا يثبتها منافس واحد، بل تثبتها مصفوفة منتجاتهم نفسها؛ وتخفيض الأسعار لا يحل مشكلة قلة الطرازات.
الفاصل يكمن في أنواع الدفع. بلغت حصة xEV في الربع الثالث 14.8% مسجلة رقمًا قياسيًا ربعيًا، والكهربائية بالكامل 7.7% والهجينة 7.1%؛ وخلال الأشهر التسعة الأولى بلغ تراكمي xEV 84,058 مركبة بزيادة 76%، وكان نمو النصف الهجين أكثر استقرارًا من الكهربائي. باعت BYD 615 مركبة في سبتمبر بتراجع 40.2% وتراجعت إلى المركز 12، ولم يتبقَّ من Atto 3 سوى 208 مركبات بتراجع 31.1%؛ ودوران مخزون طرازات الكهربائية بالكامل يتباطأ، مع تركز الضغط على العلامات التي تعتمد على طراز واحد للحجم. وفي الاتجاه المعاكس، باعت Jetour 1,830 مركبة بنمو 471.9% ودخلت الخمسة الأوائل لأول مرة، بفضل T2 وحدها بـ 1,248 مركبة، وتوسع القنوات نحو الأسواق الأدنى، وتهجين المنتجات؛ وباعت العلامة الأم Chery 761 مركبة بتراجع 46.3%، والخط الأبطأ في التجديد داخل المجموعة نفسها ينزف أيضًا. السوق نفسه، استراتيجيتان، والنتيجة تختلف ثلاثة أضعاف.
يجب توضيح المنهجية: بلغ رقم MAA للبيع بالجملة (TIV) في سبتمبر 69,609 مركبات، وللأشهر التسعة الأولى 602,633 مركبة، وهو ليس نفس رقم تسجيلات JPJ البالغ 74,259 مركبة / 640,875 مركبة؛ ولا يمكن خلط معدلات نمو المجموعتين في الحساب، فخلطة واحدة تجعل عرض السعر خاطئًا. ثلاثة إجراءات للمستوردين: تحويل حصص السيارات الكهربائية بالكامل ورأس المال نحو الهجينة ونحو التجميع المحلي CKD، مع الإبقاء على الكهربائية بالكامل فقط للطرازات القادرة على بيع أكثر من ألف مركبة شهريًا؛ وترتيب إيقاع إعادة التموين وفق أرقام تسجيل JPJ الشهرية — فأرقام MAA للبيع بالجملة تتقلب شهريًا مع مشتريات الوكلاء ولا تصلح إلا للحكم على تكديس المصنع، بينما تعكس تسجيلات JPJ الطلب النهائي الحقيقي، وتباعد الرقمين بحد ذاته إنذار مبكر؛ ووضع حد أدنى قبل إقرار أي SKU جديد — أي طراز يبيع أقل من 1,000 مركبة شهريًا لا يُدرج. للتحقق من التكاليف المحلية والمتبقي من الحصص في سوق معين، قدّم الطراز المستهدف والكمية للحصول على عرض سعر.
ما الأسواق الأكثر طلباً على السيارات الصينية؟
أمريكا اللاتينية وآسيا الوسطى والرابطة وأفريقيا والشرق الأوسط والاتحاد الأوروبي — جميعها طلب مستقر بتفضيلات مختلفة (بيك آب وSUV في آسيا الوسطى، وطرازات مقاومة الحرارة في الشرق الأوسط). يورد EZ Auto للمناطق الخمس بالتساوي دون المراهنة على سوق واحدة.
أين أجد بيانات صادرات السيارات الصينية؟
تنشر الجمارك الصينية ومكاتب الإحصاء في الوجهة أحجام التصدير والتسجيلات والواردات. يلخص قسم أخبار EZ Auto الاتجاهات الرئيسية للتقييم السريع.
كيف تؤثر تقلبات الشحن على مشترياتي؟
الشحن حصة ملموسة من تكلفة التسليم ويتحرك مع الطاقة والوقود. يثبت EZ Auto أسلوب الشحن وتوقيته في العقد ويذكر التكاليف الرئيسية قبل الوصول للحد من تغير السعر.
كيف تؤثر تقلبات الصرف على أسعار التصدير؟
تؤثر تحركات اليوان وعملات الوجهة على تكلفة التسليم. يحدد EZ Auto مدة صلاحية السعر، ويمكن للطلبات الكبيرة تثبيت نافذة صرف لتقليل مخاطر تغير السعر.
أي الطرازات تحافظ على قيمتها في الأسواق المستهدفة؟
تعتمد القيمة على حجم الأسطول المحلي وتوفر القطع ووعي العلامة. يقدم EZ Auto نصيحة اختيار الطراز حسب سوق الوجهة لا مجرد دفع الطرازات عالية الهامش.
نُشر هذا المقال بواسطة EZ Auto. متخصص EZ Auto (Cheyixing Automobile Import & Export) في تصدير السيارات الصينية — الجديدة والمستعملة وقطع الغيار — إلى أمريكا اللاتينية وآسيا الوسطى والرابطة وأفريقيا والشرق الأوسط والاتحاد الأوروبي، بتجهيز الشراء حسب الطلب والفحص بتقرير مصور والتخليص التصديري والشحن البحري في مكان واحد.
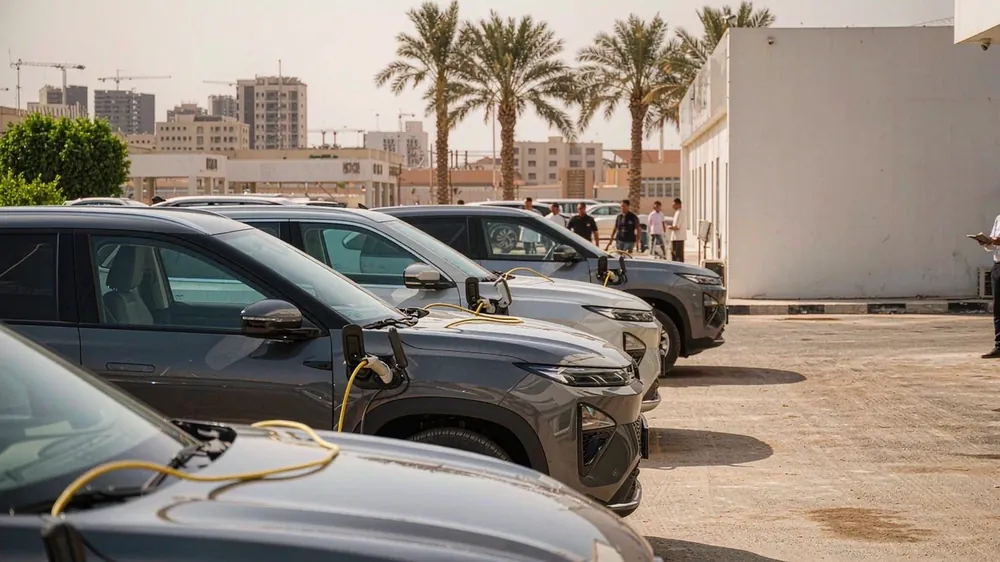 الشرق الأوسط: الهجين +87% والكهربائي -40%الهجين +87% والكهربائي -40% والبنزين -16%: المنطقة تعيد التوزيع داخل الفئة، والمخزون إلى 6:3:1.
 أوزبكستان: متوسط سعر استيراد الكهربائية 11,281 دولاراً704 ملايين دولار و62,400 سيارة ومتوسط 11,281: واردات أوزبكستان من الكهربائية سعر منخفض وحجم كبير، وشريحة 15,000–20,000 م
 روسيا: 3,200 كهربائية و+155% وأربع علامات صينية3,200 مركبة كهربائية في سبتمبر بزيادة 155%، أي 2.8% من سوق 115,060: Evolute 770 وChangan 763 وتويوتا 663 وBYD 231 وAvatr
 أوروغواي في سبتمبر: 6,447 مركبة؛ العلامات الصينية 57.6%، والكهربائية بالكامل 48%6,447 سيارة جديدة في سبتمبر، بانخفاض 5.1% على أساس سنوي، لكن العلامات الصينية استحوذت على 57.6%، بزيادة 55.1% خلال الشهر
 بولندا: MG بـ4.38% والتجميع المحلي يضيق الاستيرادحصة MG في بولندا 4.38% والمرتبة السابعة في سبتمبر بنمو 88% مقابل سوق ينمو 13%، لكن حصتها في تسعة أشهر 3.11% وLeapmotor B