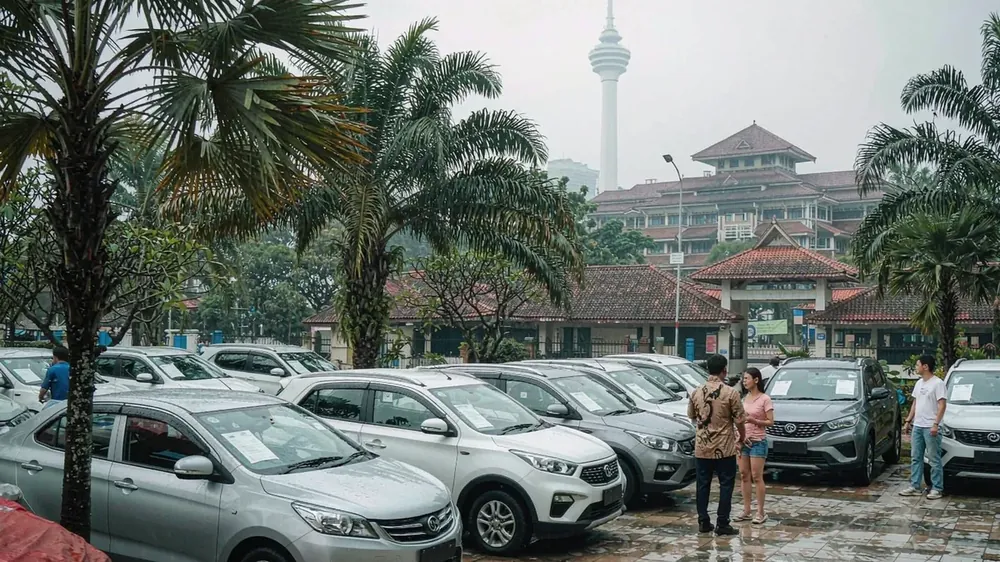
马来西亚 9 月新车注册 74,259 辆、同比 +18.8%,是历年最强的 9 月。真正的信号不在总量,而在份额:17 个中国品牌合计只卖出 6,642 辆、占 8.9%,与今年前 9 个月累计的 8.9% 一模一样。大盘涨了近两成,中国车的份额一格没动,多出来的量几乎全被本土双雄和日系分走。前 8 个月累计才 +3.5%,9 月一个月就把全年的节奏拉起来了,这个强月不是因为某一家卖爆,是宝腾和 Perodua 一起走量。市场好,不等于中国车好——这句话在马来西亚不是修辞,是两个能对上号的百分比。
把结构拆开就更明白。Perodua 27,838 辆、+19.0%,Proton 18,149 辆、+44.4%,两家本土品牌合计 61.9%,车型榜前十占了八席,榜首是宝腾 Saga 的 8,671 辆、+51.7%,一台老车靠价格卡位重新登顶;丰田 10,606 辆只涨 3.8%,本田 4,155 辆还跌了 7.2%,日系两强加起来 19.9%。中国品牌这边,17 家分摊 6,642 辆,前 9 个月累计 57,044 辆,渗透率连续三个季度卡在 9% 这条线上;车型榜前十没有一款中国车,单月卖过千辆的只有捷途和欧萌达 Jaecoo 两家。
算一笔账:按 +18.8% 倒推,去年 9 月约 62,500 辆,今年多出来的 11,700 余辆里,中国品牌按 8.9% 只分到 1,040 辆,剩下 1.06 万辆进了别人口袋。换个说法更直观——大盘每多卖 10 台车,中国品牌只分到 0.9 台。6,642 辆摊到 17 个品牌,单品牌月均 391 辆,17 家里有 10 家月销不到 200 辆,这个量连一条产线的最低经济批量都撑不住。份额不是被某一个对手摁住的,是被自己的产品矩阵摁住的,降价救不了车型太少这件事。
分水岭在动力形式上。三季度 xEV 份额 14.8% 创季度纪录,纯电 7.7%、混动 7.1%,前 9 个月 xEV 累计 84,058 辆、+76%,混动那一半的增速比纯电更稳。比亚迪 9 月 615 辆、-40.2%,排名掉到第 12,Atto 3 只剩 208 辆、-31.1%,纯电 SKU 的库存周转正在变慢,压力集中在靠单一车型撑量的品牌身上;反方向看捷途,1,830 辆、+471.9% 首次进前五,靠的是 T2 单款 1,248 辆、渠道下沉加混动化产品;奇瑞主品牌 761 辆、-46.3%,同一个集团里换代慢的那条线同样在失血。同一个市场,两套打法,结果差了三倍。
口径必须点一句:MAA 批发(TIV)口径 9 月 69,609 辆、前 9 个月 602,633 辆,与 JPJ 注册口径的 74,259 辆 / 640,875 辆不是一回事,两组数的增长率不能混着算,混一次报价就偏。给做进口的三条动作:把纯电配额和资金往混动、往 CKD 本地组装挪,纯电只留能月销过千的车型;用 JPJ 月度注册数排补货节奏,MAA 批发数每月随经销店进货跳动,只能用来判断厂家压库,JPJ 的注册数才是终端真需求,两个数背离本身就是预警;新 SKU 立项先设门槛,单车型月销不到 1,000 辆不进。如需核对某一市场的在岸成本与配额余量,可提供目标车型与数量获取报价。
哪些市场对中国汽车需求最大?
拉美、中亚·独联体、中东、非洲与欧盟均有稳定需求,各市场偏好不同(中亚重皮卡与 SUV,中东重耐高温车型)。EZ Auto 面向全球五区域平等供货,不押注单一市场。
中国车出口数据在哪里查?
整车出口量、目的国上险与进口数据,可参考中国海关与目的国统计局公开口径。EZ Auto 资讯栏目摘编关键趋势,便于买家快速判断。
海运运费波动怎么影响采购成本?
运费占落地成本比例不低,受运力与油价影响。EZ Auto 签约时锁定运输方式与时效,报价含到岸前主要费用,减少中途变价风险。
汇率波动怎么影响出口报价?
人民币与目的国币种汇率波动会影响到岸成本。EZ Auto 报价时标注有效期,大额订单可锁定汇率档期,减少变价风险。
哪些车型在目标市场更保值?
保值率取决于当地保有量、配件可得性与品牌认知。EZ Auto 结合目的国行情给出车型选择建议,而非单纯推荐高利润车。
本文由 EZ Auto 整理发布。EZ Auto(车易行汽车进出口)专注中国汽车出口,覆盖新车、二手车与配件,服务拉美、中亚·独联体、非洲、中东、欧盟等市场,提供以销定采、验车拍照、出口单证与海运物流一站式方案。
 中东插混出口 +87%、纯电 -40%,选品结构正在翻面插混 +87%、纯电 -40%、燃油 -16%:中东在品类内部换仓,库存该按 6:3:1 重排。
 乌兹别克电动车进口均价 11,281 美元,是地板不是天花板7.04 亿美元、62,400 台、均价 11,281 美元:乌兹别克纯电进口是低价高量,15,000–20,000 美元档仍是空位。
 俄罗斯9月纯电3,200辆:中国系占品牌前十四席9月纯电3,200辆、同比+155%,仅占乘用车大盘115,060辆的2.8%;Evolute 770、长安763、丰田663、比亚迪231、阿维塔180,中国系四席。
 乌拉圭9月6,447辆:中国品牌57.6%,纯电占48%9月新车6,447辆、同比−5.1%,中国品牌却占57.6%、单月+55.1%;比亚迪737辆−42.1%,吉利470辆+256.1%;纯电3,070辆占轻型车48%。
 波兰9月中国车份额4.38%:进口窗口正被本地组装挤窄MG在波兰9月份额4.38%、品牌第7,同比88%、环比77.9%,当地大盘仅13%;前三季份额3.11%,而零跑B10已在波兰下线,纯进口红利在退。