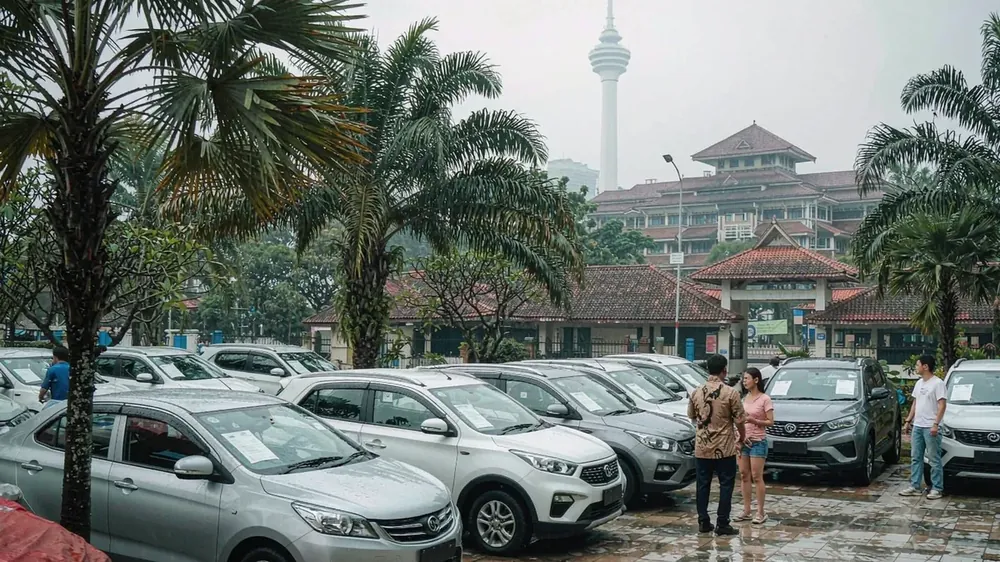
Os registros de veículos novos na Malásia chegaram a 74.259 unidades em setembro, +18,8% na comparação anual, o setembro mais forte da história. O sinal real não está no total, mas na participação: as 17 marcas chinesas juntas venderam apenas 6.642 unidades, uma participação de 8,9%, exatamente os mesmos 8,9% do acumulado dos primeiros nove meses do ano. O mercado cresceu quase 20%, mas a participação dos carros chineses não se moveu um único ponto; quase todo o volume adicional foi para as duas líderes locais e para as marcas japonesas. O crescimento acumulado dos primeiros oito meses foi de apenas +3,5%, e setembro sozinho elevou o ritmo do ano inteiro; esse mês forte não se deve à explosão de vendas de uma única marca, mas ao volume conjunto da Proton e da Perodua. Um bom mercado não significa que os carros chineses vão bem — na Malásia isso não é figura de linguagem, são duas porcentagens que batem exatamente.
Ao desmontar a estrutura, fica ainda mais claro. A Perodua vendeu 27.838 unidades, +19,0%, e a Proton 18.149 unidades, +44,4%; as duas marcas locais somam 61,9% e ocupam oito das dez primeiras posições no ranking de modelos, liderado pelo Proton Saga com 8.671 unidades, +51,7% — um modelo antigo que retomou o topo pelo posicionamento de preço; a Toyota vendeu 10.606 unidades, alta de apenas 3,8%, e a Honda 4.155 unidades, queda de 7,2%, com as duas líderes japonesas somando 19,9%. Do lado das marcas chinesas, 17 marcas dividem 6.642 unidades, com 57.044 unidades acumuladas nos primeiros nove meses; a penetração está travada na linha dos 9% por três trimestres consecutivos; nenhum modelo chinês entrou no top 10, e apenas Jetour e Omoda Jaecoo passaram de mil unidades no mês.
Faça as contas: partindo de +18,8%, setembro do ano passado foi de cerca de 62.500 unidades; das aproximadamente 11.700 unidades adicionais deste ano, as marcas chinesas, com 8,9%, ficaram com apenas 1.040, e as 10.600 restantes foram para o bolso dos outros. Dito de outra forma — a cada 10 veículos adicionais vendidos no mercado, as marcas chinesas ficam com apenas 0,9. Distribuir 6.642 unidades entre 17 marcas dá uma média de 391 unidades por marca por mês; 10 das 17 vendem menos de 200 unidades por mês, um volume que não sustenta nem o lote econômico mínimo de uma única linha de produção. A participação não está sendo contida por um concorrente específico, mas pela própria matriz de produtos; cortes de preço não resolvem o problema de haver poucos modelos.
O divisor de águas está nos tipos de propulsão. No terceiro trimestre, a participação dos xEV atingiu um recorde trimestral de 14,8%, com 7,7% para os elétricos puros e 7,1% para os híbridos; nos primeiros nove meses, os xEV acumulam 84.058 unidades, +76%, com a metade híbrida crescendo de forma mais estável que os elétricos. A BYD vendeu 615 unidades em setembro, −40,2%, caindo para a 12ª posição, com o Atto 3 reduzido a apenas 208 unidades, −31,1%; o giro de estoque dos SKUs elétricos está desacelerando, com a pressão concentrada nas marcas que dependem de um único modelo para volume. Na direção oposta, a Jetour vendeu 1.830 unidades, +471,9%, entrando pela primeira vez no top 5, impulsionada pelo T2 sozinho com 1.248 unidades, pela expansão de canais para mercados menores e pela hibridização da linha; a marca principal Chery vendeu 761 unidades, −46,3%, e a linha mais lenta em renovação dentro do mesmo grupo também está perdendo sangue. Mesmo mercado, duas abordagens, resultado três vezes diferente.
Um ponto de metodologia precisa ser dito: o número de atacado da MAA (TIV) foi de 69.609 unidades em setembro e de 602.633 unidades nos primeiros nove meses, o que não é a mesma coisa que o número de registros do JPJ de 74.259 unidades / 640.875 unidades; as taxas de crescimento dos dois conjuntos de números não podem ser misturadas nos cálculos — misture uma vez e a cotação sai errada. Três ações para importadores: redirecionar cotas e capital dos elétricos puros para os híbridos e para a montagem local CKD, mantendo nos elétricos apenas os modelos capazes de vender mais de mil unidades por mês; usar os registros mensais do JPJ para definir o ritmo de reposição — os números de atacado da MAA oscilam mensalmente com as compras das concessionárias e só servem para avaliar o estoque empurrado pela fábrica, enquanto os registros do JPJ refletem a demanda final real, e a divergência entre os dois já é um alerta; definir um limite antes de aprovar novos SKUs — modelo com venda mensal abaixo de 1.000 unidades não entra. Para verificar custos locais e saldo de cota de um determinado mercado, forneça o modelo-alvo e a quantidade para obter uma cotação.
Quais mercados demandam mais veículos chineses?
América Latina, Ásia Central e CEI, Oriente Médio, África e UE — todos com demanda estável e preferências distintas (picapes e SUVs na Ásia Central, modelos resistentes ao calor no Oriente Médio). A EZ Auto abastece as cinco regiões em pé de igualdade, sem apostar num só mercado.
Onde consultar dados de exportação de veículos chineses?
Volumes, registros e importações são publicados pela alfândega chinesa e órgãos de estatística de destino. A seção Notícias da EZ Auto sintetiza as tendências-chave para avaliação rápida.
Como as oscilações de frete afetam minha compra?
O frete é fatia relevante do custo entregue e varia com capacidade e combustível. A EZ Auto fixa modo e prazo de envio no contrato e indica custos principais antes da chegada, limitando mudanças de preço no percurso.
Como as oscilações cambiais afetam os preços de export?
Os movimentos do yuan e das moedas de destino afetam o custo entregue. A EZ Auto marca validade do preço, e pedidos de volume podem travar uma janela cambial para reduzir risco.
Quais modelos mantêm melhor valor nos mercados-alvo?
A retenção depende do parc local, disponibilidade de peças e reconhecimento da marca. A EZ Auto aconselha a escolha do modelo conforme o mercado de destino, não apenas empurrando unidades de alta margem.
Este artigo é publicado pela EZ Auto. A EZ Auto (Cheyixing Automobile Import & Export) é especializada em exportar veículos chineses — novos, usados e peças — para a América Latina, Ásia Central e CEI, África, Oriente Médio e UE, com suprimento sob pedido, inspeção com laudo fotográfico, documentos de export e frete marítimo reunidos.
 Oriente Médio: PHEV +87%, elétricos -40%PHEV +87%, elétricos -40%, gasolina -16%: reequilíbrio interno, e o estoque vai para 6:3:1.
 Uzbequistão: elétrico importado a US$ 11.281, preço pisoUS$ 704 milhões, 62.400 unidades, média de 11.281: importação de baixo preço e alto volume, e a faixa de 15.000 a 20.000
 Rússia: 3.200 elétricos, +155%, quatro marcas chinesas3.200 veículos a bateria em setembro, +155%, ou 2,8% de um mercado de 115.060: Evolute 770, Changan 763, Toyota 663, BYD
 Uruguai setembro: 6.447 unidades; marcas chinesas 57,6%, elétricos puros 48%6.447 carros novos em setembro, −5,1% ano a ano, mas as marcas chinesas ficaram com 57,6%, +55,1% no mês; BYD 737 unidad
 Polônia: MG com 4,38% e montagem local estreitandoA MG ficou com 4,38% do mercado polonês e o 7º lugar em setembro, +88% contra 13% do mercado, mas a fatia em nove meses
Fale no WhatsApp para o preço mais recente e frete até seu país.
Cotação WhatsApp